Memahami Pentingnya Perencanaan Keuangan ketika Penghasilan Tidak Selalu Sama
Setiap rumah tangga memiliki kondisi keuangan yang berbeda. Ada keluarga yang menerima penghasilan dalam jumlah relatif tetap setiap bulan, tetapi ada pula yang harus menyesuaikan kebutuhan hidup dengan pendapatan yang berubah-ubah. Perbedaan ini dapat dipengaruhi oleh jenis pekerjaan, kondisi usaha, musim, jumlah pesanan, ketersediaan pekerjaan, hingga keadaan ekonomi yang sedang berlangsung.
Bagi pekerja dengan penghasilan fluktuatif, mengelola keuangan rumah tangga bukan sekadar persoalan menghemat pengeluaran. Tantangan yang lebih besar adalah memastikan kebutuhan pokok tetap terpenuhi ketika pendapatan menurun, sekaligus memanfaatkan periode ketika penghasilan meningkat untuk memperkuat kondisi keuangan keluarga.
Kondisi tersebut dapat dijumpai pada berbagai kelompok masyarakat, termasuk pedagang, nelayan, pekerja harian, pekerja lepas, pengemudi, pemilik usaha mikro, serta pekerja yang memperoleh penghasilan berdasarkan proyek atau jumlah pekerjaan yang diselesaikan.
Dalam situasi seperti ini, penghasilan yang tinggi pada suatu bulan belum tentu menjamin kondisi keuangan keluarga tetap aman pada bulan berikutnya. Sebaliknya, penghasilan yang tidak terlalu besar juga tidak selalu menyebabkan kesulitan apabila dikelola melalui perencanaan yang tepat.
Oleh karena itu, keluarga dengan penghasilan tidak tetap perlu membangun pola pengelolaan keuangan yang mempertimbangkan kebutuhan rutin, kemungkinan penurunan pendapatan, serta kebutuhan masa depan.
1. Mengenali Karakteristik Penghasilan yang Tidak Tetap
Langkah pertama dalam mengelola keuangan rumah tangga adalah memahami bagaimana penghasilan diperoleh dan seberapa besar kemungkinan perubahannya.
Penghasilan fluktuatif tidak selalu berarti penghasilan rendah. Seseorang mungkin memperoleh pendapatan cukup besar ketika pekerjaan sedang ramai, tetapi mengalami penurunan ketika permintaan berkurang. Ada pula pekerja yang memperoleh pendapatan berdasarkan jumlah hari kerja, hasil tangkapan, nilai penjualan, atau penyelesaian proyek tertentu.
Sebagai contoh, seorang pedagang dapat memperoleh omzet tinggi menjelang hari raya, tetapi mengalami penurunan penjualan pada bulan-bulan biasa. Seorang nelayan mungkin mendapatkan hasil yang baik ketika cuaca mendukung, tetapi menghadapi pendapatan yang lebih rendah ketika kondisi laut tidak memungkinkan untuk melaut.
Sementara itu, pekerja lepas mungkin menerima pembayaran dalam jumlah besar setelah menyelesaikan sebuah proyek, kemudian harus menunggu pekerjaan berikutnya.
Meskipun sumber penghasilannya berbeda, kelompok tersebut menghadapi tantangan yang serupa: kebutuhan rumah tangga tetap berjalan meskipun pendapatan tidak selalu tersedia dalam jumlah yang sama.
Karena itu, keluarga perlu membedakan antara penghasilan yang diterima pada suatu periode dan penghasilan yang benar-benar dapat digunakan untuk membiayai kebutuhan hidup. Pendapatan yang terlihat besar belum tentu seluruhnya merupakan uang yang tersedia untuk dibelanjakan, terutama apabila sebagian masih diperlukan untuk modal usaha, biaya operasional, atau kewajiban lainnya.
Memahami karakteristik penghasilan merupakan dasar untuk membuat anggaran yang realistis dan menghindari keputusan keuangan yang hanya didasarkan pada kondisi sesaat.
2. Jangan Menjadikan Penghasilan Tertinggi sebagai Patokan Anggaran
Salah satu kesalahan yang dapat terjadi ketika penghasilan meningkat adalah menjadikan pendapatan pada bulan terbaik sebagai standar pengeluaran rutin.
Misalnya, sebuah keluarga biasanya memperoleh penghasilan bersih sekitar Rp4.000.000 per bulan. Pada bulan tertentu, karena pekerjaan sedang ramai, penghasilannya meningkat menjadi Rp7.000.000.
Apabila keluarga tersebut kemudian meningkatkan pengeluaran rutin berdasarkan pendapatan Rp7.000.000, mereka berisiko menghadapi kesulitan ketika penghasilan kembali ke tingkat normal.
Pengeluaran yang sebelumnya dianggap wajar dapat berubah menjadi beban. Biaya konsumsi meningkat, cicilan bertambah, dan kebutuhan yang sebelumnya tidak terlalu mendesak mulai dianggap sebagai pengeluaran wajib.
Untuk menghindari keadaan tersebut, anggaran rumah tangga sebaiknya disusun berdasarkan perkiraan penghasilan yang konservatif, bukan berdasarkan pendapatan tertinggi yang pernah diterima.
Keluarga dapat mempelajari catatan penghasilan selama enam hingga dua belas bulan terakhir, apabila tersedia. Dari catatan tersebut, mereka dapat melihat pendapatan terendah, pendapatan rata-rata, pola musiman, dan kemungkinan periode ketika pekerjaan berkurang.
Namun, angka rata-rata saja tidak selalu cukup. Jika pendapatan sangat bervariasi, anggaran kebutuhan pokok perlu disesuaikan dengan pendapatan yang relatif dapat diandalkan.
Prinsip utamanya adalah sederhana: jangan membangun kewajiban bulanan yang hanya mampu dibayar ketika penghasilan sedang berada pada kondisi terbaik.
3. Pisahkan Kebutuhan Pokok, Kebutuhan Tambahan, dan Keinginan
Setelah memahami pola penghasilan, langkah berikutnya adalah mengelompokkan pengeluaran rumah tangga.
Kebutuhan pokok meliputi makanan, tempat tinggal, listrik, air, transportasi untuk bekerja, pendidikan anak, kesehatan, dan kebutuhan dasar lain yang tidak dapat diabaikan begitu saja.
Kebutuhan tambahan dapat mencakup perbaikan rumah yang masih dapat dijadwalkan, penggantian peralatan, atau kebutuhan keluarga yang tidak harus dipenuhi segera.
Sementara itu, keinginan merupakan pengeluaran yang dapat ditunda tanpa mengganggu kebutuhan dasar, seperti pembelian barang yang masih belum diperlukan atau peningkatan gaya hidup yang tidak sesuai kemampuan.
Pembagian ini bukan berarti seluruh pengeluaran untuk hiburan atau kenyamanan harus dihilangkan. Keluarga tetap membutuhkan waktu bersama dan kualitas hidup yang baik. Yang perlu diperhatikan adalah urutan prioritas dan kemampuan keuangan.
Ketika pendapatan menurun, keluarga dapat meninjau kembali pengeluaran yang bersifat fleksibel terlebih dahulu, tanpa mengabaikan kebutuhan dasar, kesehatan, pendidikan, maupun keselamatan.
Sebagai contoh, keluarga dapat menunda pembelian perangkat elektronik baru apabila perangkat lama masih berfungsi. Pengeluaran rekreasi yang cukup besar juga dapat diganti sementara dengan kegiatan yang lebih sederhana.
Sebaliknya, pengeluaran yang mendukung kemampuan bekerja, seperti transportasi yang diperlukan atau perawatan alat kerja, tidak seharusnya dipotong secara sembarangan karena dapat memengaruhi kemampuan menghasilkan pendapatan.
Tujuan pengelompokan pengeluaran adalah memastikan uang yang tersedia digunakan sesuai tingkat kepentingannya, terutama ketika keluarga menghadapi periode pendapatan yang lebih rendah.
4. Membuat Anggaran Berdasarkan Penghasilan yang Realistis
Anggaran rumah tangga bagi pekerja dengan penghasilan fluktuatif perlu memiliki fleksibilitas lebih besar dibandingkan anggaran yang mengandalkan pendapatan tetap.
Salah satu cara yang dapat diterapkan adalah menentukan jumlah minimum yang diperlukan untuk memenuhi kebutuhan pokok selama satu bulan.
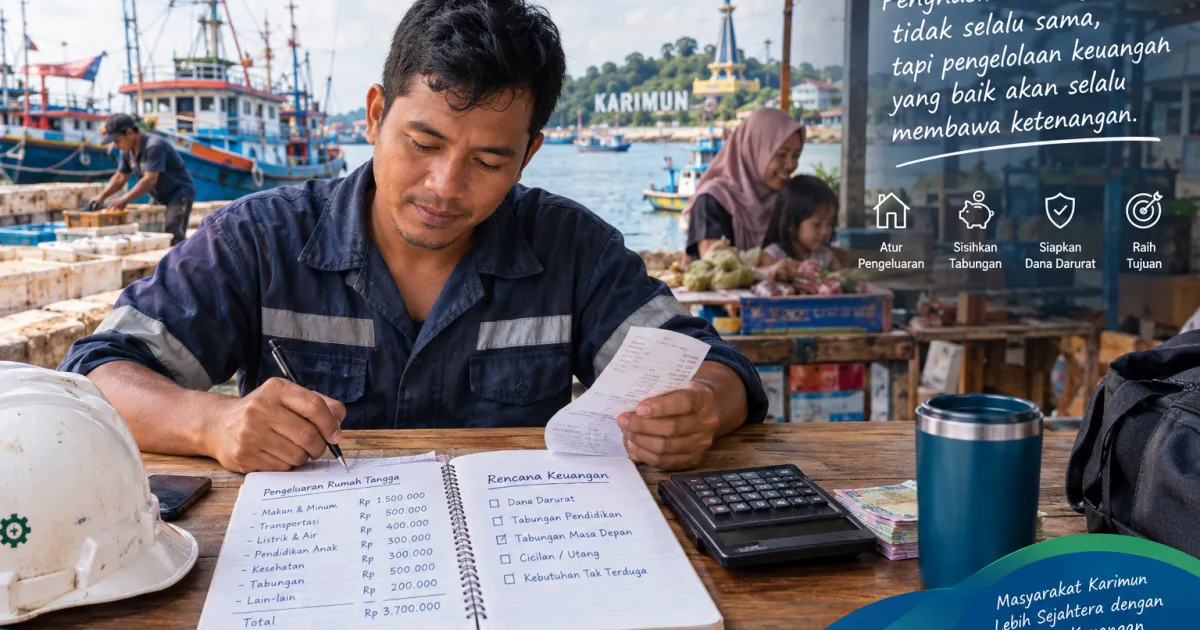
Misalnya, sebuah keluarga memperkirakan kebutuhan dasarnya sebagai berikut:
Makanan dan kebutuhan dapur: Rp1.500.000.
Listrik, air, dan komunikasi: Rp350.000.
Transportasi dan kebutuhan pekerjaan: Rp500.000.
Pendidikan anak: Rp400.000.
Kesehatan dan kebutuhan rumah tangga lainnya: Rp350.000.
Total kebutuhan tersebut adalah Rp3.100.000 per bulan.
Angka ini hanyalah contoh perhitungan. Setiap keluarga perlu menyesuaikannya dengan jumlah anggota keluarga, tempat tinggal, biaya hidup, dan kewajiban masing-masing.
Apabila penghasilan bersih pada bulan berjalan hanya Rp3.800.000, keluarga perlu memastikan kebutuhan dasar terpenuhi terlebih dahulu. Sisa dana tidak otomatis menjadi uang bebas untuk dibelanjakan karena mungkin masih diperlukan untuk kewajiban lain, tabungan, atau persiapan menghadapi penurunan pendapatan.
Jika penghasilan mencapai Rp5.500.000, kelebihan pendapatan dapat digunakan untuk memperkuat dana darurat, memenuhi kewajiban yang telah direncanakan, menambah tabungan, atau mempersiapkan kebutuhan masa depan.
Dengan pendekatan tersebut, peningkatan pendapatan tidak harus diikuti peningkatan gaya hidup secara langsung.
5. Menyisihkan Sebagian Penghasilan ketika Pendapatan Meningkat
Bagi pekerja dengan pendapatan yang berubah-ubah, periode penghasilan tinggi merupakan kesempatan penting untuk memperkuat ketahanan keuangan keluarga.
Sayangnya, pendapatan tambahan terkadang langsung digunakan untuk membeli barang, meningkatkan konsumsi, atau memenuhi keinginan yang sebelumnya ditunda.
Padahal, pendapatan yang lebih besar pada bulan tertentu dapat menjadi penyangga bagi bulan-bulan berikutnya.
Keluarga dapat menetapkan urutan penggunaan pendapatan tambahan. Setelah memperhitungkan biaya usaha atau pekerjaan, kebutuhan pokok, serta kewajiban yang jatuh tempo, sebagian dana dapat dialokasikan untuk membangun cadangan keuangan.
Sebagai contoh, seorang pekerja memperoleh penghasilan bersih Rp6.000.000 pada bulan yang ramai, sedangkan kebutuhan rutin keluarganya sekitar Rp3.500.000.
Apabila tidak ada kewajiban mendesak lainnya, sisa Rp2.500.000 dapat dibagi untuk tabungan, dana darurat, kebutuhan berkala, dan tujuan keuangan lainnya.
Pembagian tersebut tidak harus menggunakan persentase yang sama setiap bulan. Jumlahnya dapat disesuaikan dengan kondisi keluarga.
Yang terpenting adalah membentuk kebiasaan menyisihkan dana ketika kemampuan keuangan sedang lebih baik, bukan menunggu sampai seluruh kebutuhan dan keinginan terpenuhi.
6. Membangun Dana Darurat secara Bertahap
Dana darurat merupakan salah satu bagian penting dari perencanaan keuangan rumah tangga. Dana ini disiapkan untuk menghadapi kejadian yang tidak direncanakan, seperti kehilangan pekerjaan, penurunan pendapatan, kerusakan alat kerja, atau kebutuhan kesehatan yang mendesak.
Bagi keluarga dengan penghasilan fluktuatif, keberadaan dana darurat menjadi semakin penting karena penurunan pendapatan dapat terjadi tanpa kepastian kapan keadaan akan kembali normal.
Sebagai langkah awal, keluarga dapat menargetkan dana yang mampu menutup kebutuhan pokok selama satu bulan. Setelah target awal tercapai, jumlah tersebut dapat ditingkatkan secara bertahap.
Bagi keluarga dengan pendapatan yang sangat tidak menentu, cadangan untuk beberapa bulan kebutuhan pokok dapat menjadi sasaran jangka menengah. Besarnya target perlu disesuaikan dengan stabilitas pekerjaan, jumlah tanggungan, dan risiko kehilangan penghasilan.
Sebagai ilustrasi, apabila kebutuhan pokok keluarga mencapai Rp3.100.000 per bulan, dana darurat untuk tiga bulan kebutuhan pokok adalah Rp9.300.000.
Target tersebut tidak harus dikumpulkan sekaligus. Menyisihkan dana secara rutin sesuai kemampuan lebih realistis daripada menetapkan target besar yang justru membuat anggaran harian terganggu.
Dana darurat juga perlu dibedakan dari tabungan untuk liburan, pembelian kendaraan, atau kebutuhan yang sudah dapat diperkirakan. Pemisahan tujuan membantu keluarga menjaga ketersediaan dana ketika benar-benar diperlukan.
7. Memisahkan Uang Rumah Tangga dan Uang Usaha
Bagi keluarga yang memperoleh penghasilan dari perdagangan atau usaha kecil, salah satu tantangan terbesar adalah memisahkan keuangan pribadi dengan keuangan usaha.
Uang hasil penjualan sering kali terlihat seperti pendapatan yang dapat langsung digunakan. Padahal, uang tersebut mungkin masih diperlukan untuk membeli persediaan, membayar pemasok, mengganti peralatan, atau menutup biaya operasional.
Omzet bukanlah keuntungan. Apabila seluruh uang hasil penjualan digunakan untuk kebutuhan rumah tangga, modal usaha dapat berkurang dan kemampuan usaha menghasilkan pendapatan berikutnya menjadi terganggu.
Karena itu, pelaku usaha sebaiknya mencatat pemasukan dan pengeluaran usaha secara terpisah. Setelah memperhitungkan biaya operasional dan kewajiban usaha, barulah ditentukan jumlah yang dapat dialokasikan untuk kebutuhan keluarga.
Jika memungkinkan, gunakan tempat penyimpanan uang atau rekening yang berbeda untuk kebutuhan usaha dan rumah tangga. Cara ini membantu mengurangi risiko tercampurnya dana.
Pemisahan tersebut tidak harus dimulai dengan sistem pembukuan yang rumit. Catatan sederhana mengenai penjualan, pembelian barang, biaya operasional, dan uang yang diambil untuk kebutuhan keluarga sudah dapat memberikan gambaran kondisi usaha yang lebih jelas.
Dengan demikian, keluarga dapat mengetahui apakah penurunan uang yang tersedia disebabkan oleh berkurangnya penjualan, meningkatnya biaya usaha, atau pengeluaran rumah tangga yang terlalu besar.
8. Mengelola Cicilan dan Kewajiban Keuangan dengan Hati-Hati
Penghasilan yang berubah-ubah membutuhkan perhatian khusus dalam menentukan besarnya kewajiban rutin.
Cicilan, biaya sekolah, sewa, dan kewajiban lain dapat tetap jatuh tempo meskipun pendapatan sedang menurun. Karena itu, sebelum mengambil komitmen keuangan jangka panjang, keluarga perlu menilai kemampuannya dalam menghadapi kondisi pendapatan yang kurang baik.
Penilaian sebaiknya tidak hanya menggunakan pendapatan pada bulan terbaik. Perlu diperhitungkan juga biaya hidup minimum, pengeluaran pekerjaan atau usaha, tanggungan keluarga, kewajiban yang sudah ada, dan kemungkinan pendapatan berkurang.
Selain itu, penting untuk memahami seluruh ketentuan pinjaman, termasuk jumlah angsuran, jadwal pembayaran, jangka waktu, biaya yang berlaku, dan konsekuensi apabila terjadi keterlambatan.
Apabila kondisi keuangan mulai menunjukkan kesulitan membayar kewajiban, langkah yang bijak adalah mengevaluasi anggaran sedini mungkin dan berkomunikasi dengan pihak kreditur sebelum masalah semakin besar.
Mengambil pinjaman baru untuk menutup kewajiban lama tanpa memperbaiki penyebab kekurangan dana dapat memperbesar beban keuangan. Oleh sebab itu, setiap keputusan berutang perlu didasarkan pada perhitungan yang masuk akal dan kemampuan membayar yang dapat dipertanggungjawabkan.
Tidak semua kebutuhan harus dipenuhi melalui pinjaman. Dalam kondisi tertentu, menunda pembelian, mengurangi pengeluaran yang tidak mendesak, atau menunggu sampai dana tersedia dapat menjadi pilihan yang lebih aman.
9. Menyiapkan Dana untuk Pengeluaran yang Dapat Diperkirakan
Tidak semua pengeluaran besar merupakan keadaan darurat. Sebagian justru dapat diperkirakan sejak awal, seperti biaya pendidikan tahunan, perayaan keluarga, pajak kendaraan, perawatan rumah, atau perbaikan alat kerja.
Masalah muncul ketika keluarga tidak menyiapkan dana untuk kebutuhan tersebut. Saat waktu pembayaran tiba, pengeluaran yang sebenarnya sudah dapat diperkirakan akhirnya harus ditutup dengan mengambil dana kebutuhan pokok atau berutang.
Salah satu cara mengatasinya adalah membagi kebutuhan tahunan menjadi target penyisihan bulanan.
Misalnya, keluarga memperkirakan kebutuhan pendidikan sebesar Rp2.400.000 yang harus dibayar dalam dua belas bulan mendatang. Jika kondisi keuangan memungkinkan, keluarga dapat menyisihkan sekitar Rp200.000 setiap bulan.
Cara ini membuat kebutuhan besar terasa lebih ringan karena dipersiapkan secara bertahap.
Bagi pekerja dengan penghasilan fluktuatif, penyisihan tidak selalu harus sama setiap bulan. Pada bulan ketika pendapatan lebih tinggi, jumlah yang disisihkan dapat ditambah. Pada bulan yang lebih sulit, keluarga dapat menyesuaikan penyisihan dengan tetap memprioritaskan kebutuhan pokok.
Yang penting, kebutuhan yang sudah dapat diperkirakan tidak terus-menerus dianggap sebagai keadaan darurat.
10. Melakukan Evaluasi Keuangan secara Berkala
Anggaran yang baik bukanlah anggaran yang tidak pernah berubah. Kondisi pekerjaan, kebutuhan keluarga, harga barang, dan tanggungan dapat berubah dari waktu ke waktu.
Karena itu, keluarga perlu melakukan evaluasi secara berkala, misalnya setiap akhir bulan.
Evaluasi dapat dimulai dengan membandingkan pendapatan yang diterima dengan pengeluaran aktual. Selanjutnya, keluarga dapat menilai apakah ada pengeluaran yang melebihi rencana, apakah dana darurat bertambah, dan apakah kewajiban dapat dipenuhi tepat waktu.
Jika penghasilan menurun, anggaran perlu disesuaikan sedini mungkin. Sebaliknya, ketika pendapatan meningkat, keluarga dapat menentukan penggunaan kelebihan dana berdasarkan prioritas yang sudah direncanakan.
Evaluasi juga menjadi kesempatan bagi anggota keluarga untuk membicarakan kondisi keuangan secara terbuka. Pasangan perlu memahami batas kemampuan keuangan keluarga agar keputusan mengenai pembelian barang, pendidikan, tempat tinggal, atau pinjaman tidak diambil secara sepihak tanpa mempertimbangkan dampaknya.
Kebiasaan mencatat dan mengevaluasi keuangan dapat membantu keluarga mengenali masalah lebih awal, sebelum kekurangan dana berkembang menjadi kesulitan yang lebih besar.
11. Menanamkan Kebiasaan Keuangan yang Sehat di Dalam Keluarga
Pengelolaan keuangan bukan hanya tanggung jawab orang yang memperoleh penghasilan. Seluruh anggota keluarga memiliki peran dalam menjaga keseimbangan antara pendapatan dan pengeluaran.
Anak-anak dapat diajarkan memahami perbedaan kebutuhan dan keinginan, menghargai uang, serta membiasakan diri menabung sesuai kemampuan. Pasangan dapat bekerja sama menetapkan prioritas dan menyepakati batas pengeluaran yang realistis.
Keluarga juga perlu menghindari kebiasaan membandingkan kondisi ekonominya dengan orang lain. Kemampuan keuangan setiap rumah tangga berbeda, sehingga keputusan pengeluaran sebaiknya didasarkan pada kebutuhan dan kemampuan sendiri, bukan semata-mata mengikuti gaya hidup lingkungan sekitar.
Kebiasaan keuangan yang sehat tidak selalu ditandai dengan besarnya jumlah tabungan. Disiplin mencatat pengeluaran, menghindari kewajiban yang tidak terjangkau, dan mempersiapkan kebutuhan mendatang merupakan bagian